
El CAC por canal no se calcula dividiendo gasto por leads. Se calcula dividiendo el costo atribuible a un canal por la cantidad de clientes nuevos que ese canal adquirió bajo una regla definida. El problema no suele estar en la división, sino en unir tres datos que viven en sistemas distintos: inversión, origen de la adquisición y cierre real.
Google Analytics 4 puede informar de dónde llegó una visita o un usuario; el CRM confirma si un contacto se convirtió en cliente; y el sistema de pagos o facturación valida la transacción. Si se usa el número de formularios de GA4 como denominador, el resultado es costo por lead, no costo de adquisición de clientes.
La fórmula del CAC por canal
Para un período y una regla de atribución determinados:
CAC del canal = costos de adquisición atribuibles al canal / clientes nuevos atribuidos al canal
La fórmula solo es comparable si numerador y denominador respetan la misma definición:
- Mismo período: los costos y la cohorte de adquisición deben usar fechas compatibles.
- Misma moneda: no sumes facturas en monedas distintas sin una regla de conversión documentada.
- Misma unidad: contá clientes nuevos únicos, no sesiones, usuarios, leads, pedidos ni negocios abiertos.
- Mismo alcance de costos: decidí si el CAC incluye solo inversión publicitaria o también producción, herramientas y trabajo del equipo.
- Misma atribución: cada cliente debe seguir una regla de canal explícita y reproducible.
El CAC combinado de toda la empresa puede ser útil para finanzas, pero esconde diferencias operativas. Si buscás decidir dónde invertir, necesitás desagregarlo por canal sin cambiar la metodología entre una fila y otra.
Antes de medir: definí qué cuenta como cliente nuevo
Un lead dejó datos o mostró interés. Un cliente completó el evento comercial que tu negocio acepta como adquisición. Entre ambos puede haber calificación, una oportunidad, una propuesta y un cierre. Esa diferencia es la razón por la que CPL y CAC no son intercambiables.
| Unidad | Condición observable | Métrica de costo |
|---|---|---|
| Lead | Formulario, registro o contacto válido | Costo por lead (CPL) |
| Oportunidad | Cumple criterios comerciales y entra al pipeline | Costo por oportunidad |
| Cliente nuevo | Primera compra pagada o primer negocio nuevo cerrado como ganado | Costo de adquisición de clientes (CAC) |
| Cliente recurrente | Compra, renovación o ampliación posterior | No vuelve a integrar el denominador de CAC de nuevos clientes |
En un ecommerce, una definición operativa posible es “cliente con su primer pedido pagado, no cancelado y no reembolsado dentro de la ventana de validación”. En B2B, puede ser “empresa con su primer negocio de tipo new business cerrado como ganado”. No cuentes cada contacto asociado al mismo negocio como un cliente diferente.
HubSpot separa por defecto etapas como lead, oportunidad y cliente, y define cliente como el contacto o la empresa con al menos un negocio cerrado. Esa clasificación sirve como referencia, pero la automatización debe reflejar el proceso real de la empresa. Documentalo en el diccionario de datos y no permitas que cada equipo use una condición distinta.
Qué costos incluir en el numerador
Usar solo el gasto de la plataforma produce un CAC de medios. Puede ser válido para optimizar campañas pagas, pero no representa el costo completo de adquirir clientes. Si el objetivo es comparar canales, conviene construir dos vistas:
- CAC de medios: inversión publicitaria e incentivos directamente asociados al canal.
- CAC completo: medios más costos variables y una asignación consistente de producción, herramientas, agencia y horas del equipo de adquisición.
Para SEO, por ejemplo, poner gasto de medios en cero y declarar CAC cero sería incorrecto. La producción, la edición, el desarrollo, las herramientas y el trabajo técnico tienen costo. Para referidos pueden existir comisiones o descuentos. Para eventos, hay entradas, traslados, materiales y horas comerciales.
No cargues costos corporativos generales de manera arbitraria para “completar” el cálculo. Definí una regla de asignación —horas registradas, uso de la herramienta o porcentaje estable— y mostrala por separado. Así se puede comparar el CAC de medios sin ocultar el costo total.
Qué dato aporta GA4, cuál aporta el CRM y cuál aporta pagos
Ninguna herramienta debería decidir sola el CAC. El cálculo requiere un modelo de datos compartido.
| Sistema | Dato que aporta | Lo que no debería decidir solo |
|---|---|---|
| Plataformas publicitarias y contabilidad | Gasto, facturas, comisiones y moneda | Si el contacto terminó siendo cliente nuevo |
| GA4 | Fuente, medio, campaña, sesiones, usuarios y eventos medidos | El estado comercial definitivo de un lead B2B |
| CRM | ID de contacto o empresa, etapa, negocio, fecha de cierre, tipo de negocio y origen conservado | El costo financiero completo del canal |
| Pagos o ecommerce | ID de cliente, pedido o pago, importe, estado, devolución y fecha | El canal sin una clave o regla de atribución confiable |
| Modelo analítico | Unión, deduplicación, ventana, costos y regla de atribución | Corregir identificadores que nunca se capturaron |
Google distingue el informe de adquisición de usuarios, con dimensiones de primera fuente del usuario, del informe de adquisición de tráfico, basado en la fuente de la sesión. No mezcles esos alcances: el canal de la primera llegada responde otra pregunta que el canal de una sesión posterior. Para analizar adquisición de clientes, elegí uno y registrá por qué.
GA4 permite asociar un identificador propio mediante User-ID para relacionar comportamiento entre sesiones, dispositivos y plataformas. Ese identificador no debe contener información personal identificable. En una implementación con BigQuery, los campos de usuario, sesión y evento permiten conservar distintos alcances de atribución; no convierten una visita anónima en cliente si falta la unión con CRM o pagos.
Si usás Stripe, un PaymentIntent representa el proceso de cobro y puede llegar al estado succeeded; Stripe recomienda uno por pedido o sesión de cliente. Su metadata permite guardar identificadores internos, por ejemplo un ID de carrito o cliente. Usala para unir sistemas, no para guardar secretos ni datos sensibles. Un pago exitoso todavía debe deduplicarse para saber si fue la primera compra de ese cliente.
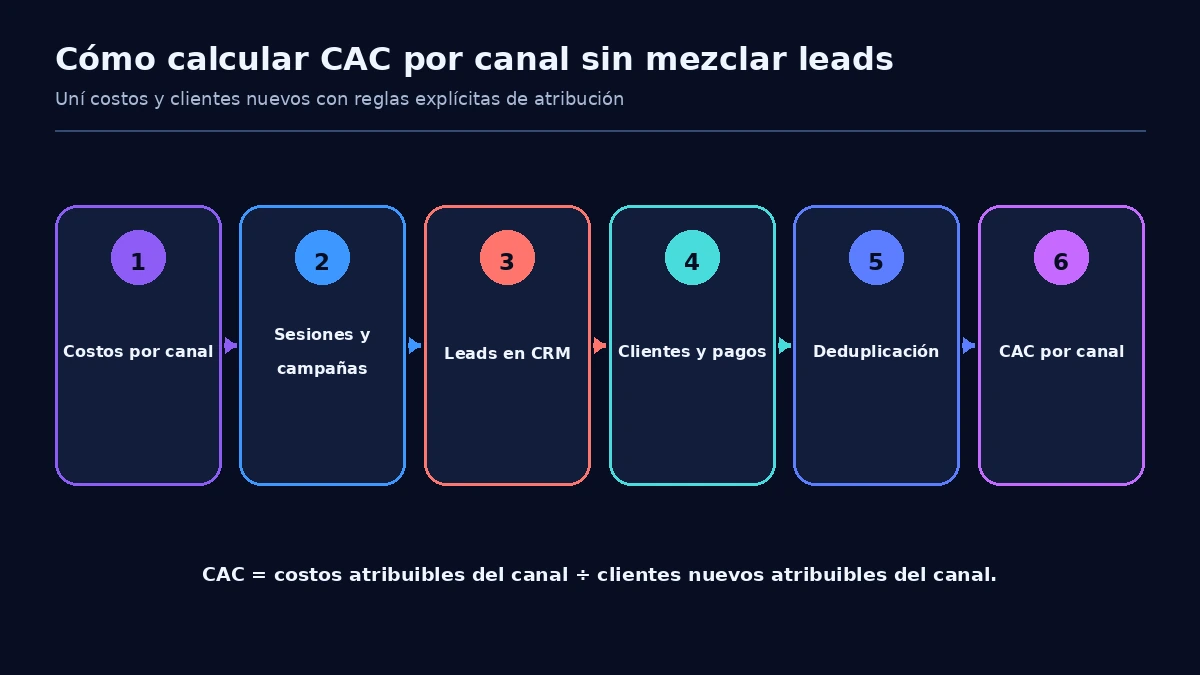
Cómo calcular el CAC por canal paso a paso
1. Definí el grano y la ventana
Elegí una fila por cliente nuevo, no una fila por interacción. Definí la fecha que crea la cohorte: primera compra pagada o cierre ganado. Después fijá una ventana de atribución compatible con el ciclo comercial. Un negocio B2B que tarda tres meses en cerrar no puede evaluarse con la misma ventana que una compra inmediata.
2. Normalizá canales y campañas
Creá una tabla de mapeo que traduzca fuente y medio a canales estables: búsqueda paga, social paga, orgánico, email, referidos, partners, eventos, venta saliente y directo, por ejemplo. Normalizá mayúsculas, UTMs, nombres históricos y campañas antes de agrupar. Google Analytics puede importar costos, clics e impresiones agregados de campañas externas; eso ayuda a unificar reportes, pero no reemplaza el control contable ni la deduplicación de clientes.
3. Conservá el origen antes de que cambie el estado
Guardá en el CRM los identificadores y dimensiones necesarias cuando se crea el contacto: ID analítico permitido, fuente, medio, campaña, landing y fecha. HubSpot diferencia la fuente de tráfico original y la más reciente; además, aclara que la fuente del registro explica cómo se creó el objeto en el CRM, no necesariamente cómo la persona encontró la empresa. No uses “importación” o “integración” como si fueran canales de marketing.
4. Confirmá el cliente y deduplicá
Filtrá solamente pagos válidos o negocios ganados de adquisición. Excluí pruebas, duplicados, renovaciones, ampliaciones y clientes históricos reactivados si tu definición mide nuevos clientes. En B2B, deduplicá por empresa o cuenta cuando varias personas participan del mismo cierre. En ecommerce, deduplicá por un ID de cliente persistente, no solo por email escrito de formas diferentes.
5. Asigná un canal con una regla reproducible
Para un CAC operativo y sumable, cada cliente debería tener un canal principal. Podés usar primera fuente, último toque no directo antes del alta o una regla comercial acordada. Si además analizás atribución multitáctil, mantenela en otro informe: repartir crédito fraccional sirve para estudiar contribución, pero mezclarlo con conteos enteros rompe la conciliación.
6. Uní costos y calculá
Agregá costos por período y canal con el mismo mapeo usado para clientes. Dividí el costo de cada canal por sus clientes nuevos. Conservá también columnas de leads y oportunidades para diagnosticar el embudo, pero no las uses como denominador del CAC. La guía de embudo de ventas desarrolla cómo definir etapas y señales de avance.
Ejemplo: por qué el canal con menor CPL puede no tener menor CAC
Supongamos un período cerrado y una sola moneda. Los valores son ilustrativos y no representan benchmarks:
| Canal | Costo atribuible | Leads | Clientes nuevos | CPL | CAC |
|---|---|---|---|---|---|
| Search Ads | $1.600 | 60 | 8 | $26,67 | $200 |
| SEO | $1.600 | 28 | 4 | $57,14 | $400 |
| Referidos | $500 | 20 | 5 | $25 | $100 |
| Total | $3.700 | 108 | 17 | $34,26 | $217,65 |
El CAC combinado se obtiene con $3.700 / 17, no promediando los tres CAC simples. Referidos presenta el menor CPL y el menor CAC en este ejemplo, pero la decisión no termina ahí: hay que revisar capacidad de escala, margen, velocidad de cierre y calidad posterior. Esos análisis pertenecen a otra capa.
Cómo tratar atribución, cohortes y ciclos largos
La atribución no descubre una causa perfecta; aplica una regla sobre interacciones observadas. Para que el informe sea útil:
- Separá adquisición de reactivación: la primera fuente explica cómo se conoció al usuario; una sesión posterior puede explicar qué lo hizo volver.
- Trabajá con cohortes maduras: no compares un mes recién cerrado con otro cuyos leads tuvieron seis meses para convertirse.
- Mostrá “sin atribuir”: no fuerces un canal cuando faltan identificadores o consentimiento.
- No reasignes directo por intuición: aplicá la misma política en todos los períodos.
- Conciliá totales: clientes por canal, clientes sin atribuir y exclusiones deben explicar el total validado en CRM o pagos.
Un informe de contribución puede distribuir porcentajes entre varios contactos. El CAC por canal para presupuesto necesita otra tabla que cierre contra clientes únicos. Mantener ambas vistas evita discutir si una sola métrica puede explicar todo el recorrido.
CAC no es CPL, CPA, ROAS ni LTV
| Métrica | Pregunta | Denominador o base |
|---|---|---|
| CPL | ¿Cuánto costó generar un lead? | Leads válidos |
| CPA | ¿Cuánto costó una acción definida? | Acciones; pueden ser registros, compras u otras |
| CAC | ¿Cuánto costó adquirir un cliente nuevo? | Clientes nuevos únicos |
| ROAS | ¿Cuántos ingresos publicitarios generó la inversión? | Ingresos atribuidos / gasto publicitario |
| LTV | ¿Qué valor aporta el cliente durante una ventana o relación? | Ingresos o margen por cliente a lo largo del tiempo |
La guía de Lifetime Value profundiza el valor posterior del cliente. CAC mira el costo de entrada; LTV mira el valor que llega después. Compararlos puede orientar límites de inversión, pero no corresponde convertir esa relación en un benchmark universal sin margen, retención, plazo y modelo de negocio.
Esta guía tampoco reemplaza una estrategia completa de marketing analytics. Resuelve un problema más acotado: construir un CAC por canal conciliable entre costos, comportamiento y resultado comercial.
Controles que deberían pasar antes de usar el informe
- Los clientes atribuidos por canal más los no atribuidos coinciden con el total de clientes nuevos aceptado por finanzas o ventas.
- Ningún cliente aparece dos veces por tener varios contactos, negocios, dispositivos o pagos.
- Las renovaciones y recompras no entran como nuevas adquisiciones.
- Los costos tienen fecha, moneda, canal y alcance documentados.
- Las UTMs y el mapeo de canales son consistentes.
- La fuente del registro del CRM no se confunde con la fuente de tráfico.
- Los pagos fallidos, cancelados o reembolsados siguen una política explícita.
- La ventana permite madurar el ciclo comercial y se mantiene entre comparaciones.
- La fila “sin atribuir” permanece visible.
Si el total no concilia, no tapes la diferencia con una regla manual distinta cada mes. Investigá dónde se corta la unión: captura de UTMs, persistencia de identificadores, asociación contacto–empresa, estado del pago, duplicados o mapeo de canales.
Un CAC útil se construye desde el cliente hacia atrás
El orden correcto es confirmar clientes nuevos, deduplicarlos, asignarles un canal con una regla estable y recién entonces dividir los costos. Empezar por un dashboard de campañas y llamar “cliente” a cualquier conversión disponible produce una cifra rápida, pero no un CAC defendible.
Conservá CPL, costo por oportunidad y CAC en columnas separadas. Esa estructura permite detectar si el problema está en atraer contactos, calificarlos, cerrar ventas o registrar datos. Y cuando falte atribución, mostralo: un dato incompleto identificado es más útil que una precisión inventada.
Fuentes consultadas
- Google Analytics: diferencias entre Adquisición de usuarios y Adquisición de tráfico.
- Google Analytics: User-ID.
- Google Analytics: importar datos de campañas.
- Google for Developers: datos de atribución de tráfico en BigQuery.
- HubSpot: etapas del ciclo de vida de contactos y empresas.
- HubSpot: propiedades de fuente de tráfico original y más reciente.
- Stripe: Payment Intents.
- Stripe: metadata.